デイサービス経営者の年収は?公的統計でわかる収支と報酬の仕組み
 監修者森永 大樹
デイサービスを経営すると、手元にいくら残るのか。開業を考えている方にも、すでに運営している方にも、気になるのはここです。ところが国の統計を探しても、デイサービス経営者個人の年収や所得を直接示した集計は、当社が確認した範囲では見つかっていません。
この記事では、年収の金額は示しません。代わりに、厚生労働省と福祉医療機構の公表資料から、通所介護(デイサービス)の収支差率、赤字事業所の割合、延べ利用者数による違いを整理します。あわせて、営利法人と社会福祉法人で経営者の報酬の決まり方がどう違うかを紹介し、自事業所の数字を書き込める試算シートを付けました。
医療介護福祉の法人様を100社以上支援しているケアプラが、公的統計の読み方を整理します。
この記事の結論|年収の金額は出せない。見るのは収支差率と報酬の決まり方
デイサービス経営者の年収を直接示す公的統計は確認できず、金額は示せません。事業所の収支差率と、法人形態ごとの報酬の決まり方で整理します。
年収の代わりに、公的統計で確認できる数字は次のとおりです。
知りたいこと | 公的統計での扱い | 出典 |
|---|---|---|
通所介護の収支差率 | 公表あり。令和6年度決算は6.2% | 厚生労働省「令和7年度介護事業経営概況調査結果の概要」(令和7年度) |
赤字の事業所の割合 | 公表あり。令和6年度決算は37.4% | 厚生労働省「令和7年度介護事業経営概況調査結果の概要」(令和7年度) |
延べ利用者数の階級による差 | 公表あり。令和4年度決算(報酬改定前)は、300人以下▲8.9%〜901人以上6.9% | 厚生労働省「令和5年度介護事業経営実態調査結果」(令和5年度) |
経営者個人の年収・所得 | 確認した範囲では集計なし | - |
※▲はマイナスを表します。
収支差率は、事業所の収益に対して収支差がどれだけ残るかを示す割合で、経営者の取り分とは別の数字です。経営者に入るお金には、法人が定める報酬が関わります。
経営の状態を点検するための項目を並べています。当社がご支援しているのは採用と情報発信の領域で、この資料は自施設の点検用です。自施設の状況と照らし合わせてみてください。
※上記の資料は、フォーム送信後にご登録のメールアドレス宛へお送りします。
デイサービス経営者の年収は、公的統計に個人の所得を示す集計が確認できません
国の調査が集計するのは事業所単位の収支です。
国の介護事業経営概況調査と実態調査(厚生労働省)は、各サービスの事業所の経営状況を把握するための調査です。令和7年度の概況調査は、次の介護保険制度の改正や介護報酬の改定に必要な基礎資料を得る目的で行われます。調査項目はサービス提供の状況、職員配置・給与、収入の状況、支出の状況などで、集計表の単位はいずれも事業所です。
公表されている集計表で、費用の科目は給与費、減価償却費、その他などに分かれています(令和5年度介護事業経営実態調査の集計表で確認)。経営者個人の報酬や所得を別の科目として示した集計は、見当たりませんでした。
出典:厚生労働省「令和7年度介護事業経営概況調査結果の概要」(令和7年度)、厚生労働省「令和5年度介護事業経営実態調査結果」(令和5年度)
年収の目安として金額を示す情報を見かけた場合は、公的統計などの一次資料の出典があるかを確認する必要があります。また、報酬の額は法人が決めるため、事業所の収支から単純に換算することもできません。
そこで本記事は、確認できる数字だけを使って、次の順に見ていきます。
- 通所介護の収支差率と赤字の割合(最新の決算)
- 利用者数の規模による差
- 経営主体ごとの違いと、報酬の決まり方
- 自事業所の収支差率を確かめる試算シート
通所介護の収支差率は6.2%、赤字の事業所は37.4%(令和6年度決算)
厚生労働省の調査では、令和6年度決算の通所介護の収支差率は6.2%で、前年度から0.3ポイント下がりました。赤字の事業所は37.4%です。
令和7年度介護事業経営概況調査は、令和7年5月に実施し、令和5年度と令和6年度の決算を調べたものです。通所系のサービスと全サービス平均を抜き出します。
サービス | 令和5年度決算 | 令和6年度決算 | 前年度との差(ポイント) | 赤字の事業所の割合(令和6年度決算) |
|---|---|---|---|---|
通所介護 | 6.5% | 6.2% | ▲0.3 | 37.4% |
地域密着型通所介護 | 5.8% | 6.3% | +0.5 | 37.2% |
通所リハビリテーション | 2.4% | 2.0% | ▲0.4 | 48.6% |
認知症対応型通所介護 | 6.6% | 5.3% | ▲1.3 | 40.6% |
全サービス平均 | 4.7% | 4.7% | 0.0 | 37.5% |
出典:厚生労働省「令和7年度介護事業経営概況調査結果の概要」(令和7年度)。収支差率は税引前で、物価高騰対策関連の補助金を含まない値です(2026年10月時点で確認)。
収支差率は「収益100円あたり何円残るか」を表す
収支差率は、(介護サービスの収益額-介護サービスの費用額)÷介護サービスの収益額で計算します。収益には介護報酬による収入(利用者負担を含む)、保険外の利用料、補助金収入が入ります。
費用には、介護事業の費用に加えて、借入金利息と本部費繰入が含まれます。本部費繰入は、各事業所に共通する人事・労務・経理にかかる経営費に充てられるものです。
通所介護の6.2%は、収益100円に対して、借入金利息や本部費まで引いた後に6.2円が残る水準です。この残りを、そのまま経営者の取り分と読むことはできません。
赤字の事業所は約4割あり、平均だけでは判断できない
通所介護で赤字の事業所は37.4%、全サービス平均は37.5%でした。平均の収支差率がプラスでも、個々の事業所を見ると赤字の事業所が4割近くあります。
通所リハビリテーションは赤字の割合が48.6%で、通所系のなかでも差があります。自事業所が平均より上か下かは、後半の試算シートで確かめます。
年度ごとの推移は、調査が違うため「幅」を見る材料にする
通所介護の収支差率は、令和2年度決算3.2%、令和3年度決算0.7%、令和4年度決算1.5%(報酬改定前)、令和5年度決算6.5%、令和6年度決算6.2%と推移しています。
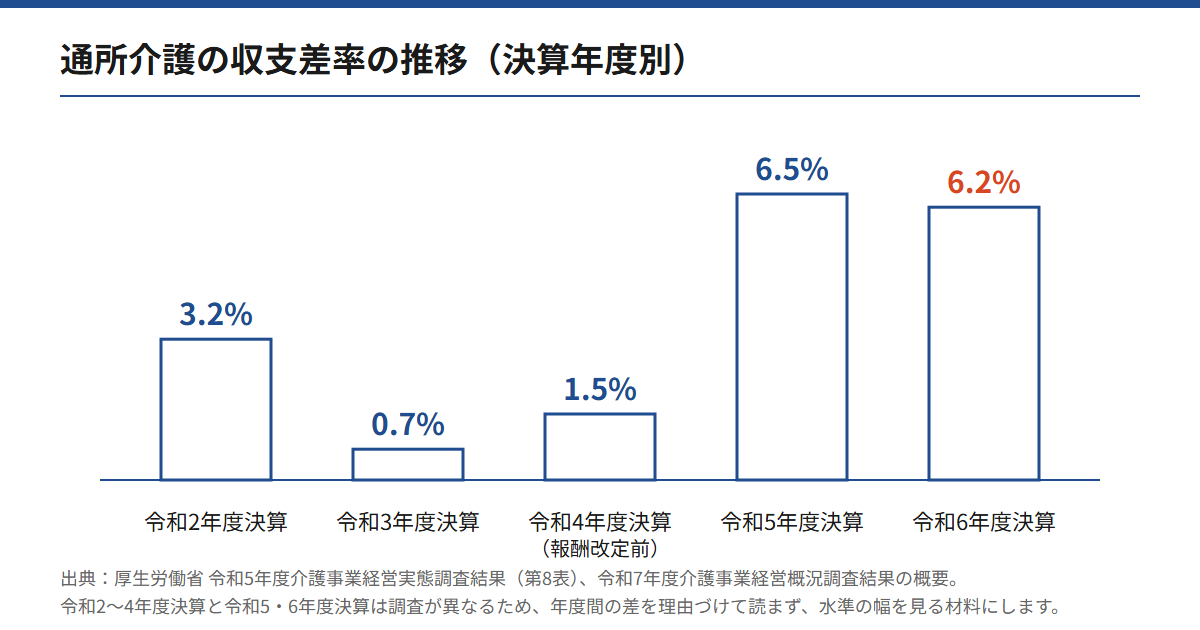
令和2〜4年度決算の数字(令和4年度決算は報酬改定前)は、厚生労働省「令和5年度介護事業経営実態調査結果」の第8表に載っている値です。令和5年度と令和6年度決算は、上の令和7年度概況調査の値です。
調査の種類が違うため、年度間の差を理由づけて説明するのは避けます。デイサービスの収支差率は、決算年度によって1%に満たない年度から6%台まで幅がある、という見方にとどめます。
福祉医療機構の指標は、集計の対象と定義が違う
福祉医療機構は、融資先から提出された財務諸表をもとに、通所介護の経営分析参考指標を公表しています。2024年度(令和6年度)決算では、サービス活動収益対サービス活動増減差額比率が2.2%、赤字施設の割合が44.8%でした(集計は通所介護5,976施設)。
出典:福祉医療機構「2024年度決算 老人デイサービスの経営分析参考指標の概要について」(令和7年12月)
6.2%(厚生労働省)と2.2%(福祉医療機構)は、集計の対象と指標の定義が異なります。並べて平均を取らず、それぞれの数字として扱います。
延べ利用者数が多い階級ほど収支差率は高い|300人以下は▲8.9%(令和4年度決算・報酬改定前)
厚生労働省の令和5年度実態調査(令和4年度決算・報酬改定前)では、月の延べ利用者数が多い階級ほど収支差率が高くなっています。300人以下の階級は▲8.9%、901人以上の階級は6.9%でした。
令和5年度介護事業経営実態調査(令和4年度決算・報酬改定前)の通所介護を、月の延べ利用者数(利用者ごとの利用日数の合計)の階級別に見ると、次の表のとおりです。
月の延べ利用者数 | 収支差率 | 給与費の割合(収益比) | 利用者1人1日あたり収入 | 有効回答数 |
|---|---|---|---|---|
300人以下 | ▲8.9% | 71.0% | 10,886円 | 111 |
301〜450人 | ▲4.0% | 67.6% | 9,839円 | 274 |
451〜600人 | ▲1.2% | 66.4% | 9,603円 | 329 |
601〜750人 | 3.5% | 62.8% | 9,398円 | 238 |
751〜900人 | 5.0% | 61.6% | 9,246円 | 130 |
901人以上 | 6.9% | 58.7% | 8,417円 | 123 |
出典:厚生労働省「令和5年度介護事業経営実態調査結果」(令和5年度)。第74表・令和4年度決算(報酬改定前)・1施設あたり(2026年10月時点で確認)。利用者1人1日あたり収入は補助金収入を除いた値です。
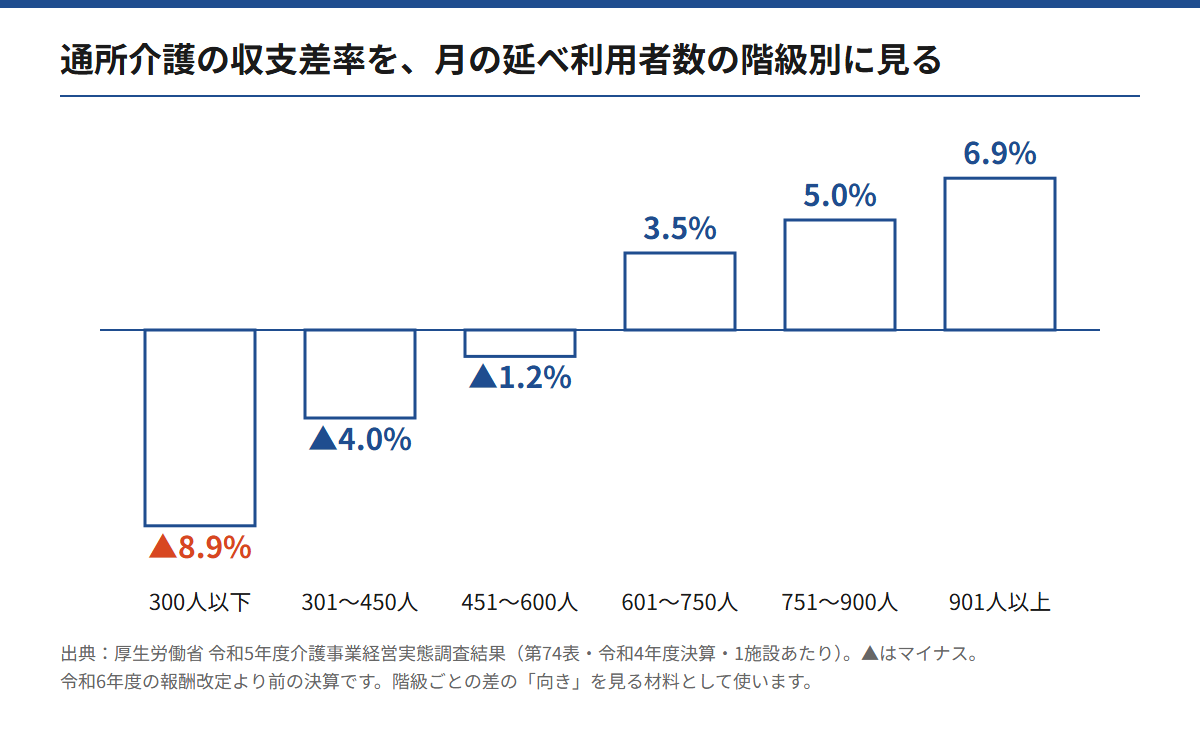
表を見ると、階級が上がるほど給与費の割合と利用者1人1日あたりの収入が下がり、収支差率は上がっています。ただし、なぜそうなるのかは調査の集計表からは読み取れません。定員や送迎の体制、職員の配置など、事業所ごとの違いが重なっている可能性もあります。
令和4年度決算は、令和6年度の報酬改定より前の数字です。現在の水準とは異なる可能性があるため、規模による差の「向き」を見る材料として使います。
収入を決める稼働率の逆算のしかたは、介護施設の経営で見る3つの数字にまとめています。経費を見直す手順は、デイサービスの経営で解説しています。
利用者の獲得(稼働)は、介護事業所の集客は何から?とケアマネ営業で紹介を増やすが参考になります。
経営主体によって収支差率の水準は異なる(令和4年度決算・報酬改定前)
経営主体によって収支差率の水準は異なり、経営者の報酬の決まり方にも法人形態ごとの定めがあります。営利法人と社会福祉法人で整理します(医療法人の報酬の決まり方は本記事では扱いません)。
同じく令和5年度介護事業経営実態調査(令和4年度決算・報酬改定前)の通所介護を、経営主体別に見ると次の表にまとめられます。
経営主体 | 収支差率 | 給与費の割合(収益比) | 有効回答数 |
|---|---|---|---|
社会福祉法人(社会福祉協議会以外) | ▲2.8% | 71.1% | 426 |
社会福祉協議会 | ▲4.7% | 74.2% | 74 |
医療法人 | 5.5% | 62.1% | 72 |
営利法人 | 4.5% | 57.7% | 543 |
その他 | 1.1% | 66.9% | 90 |
出典:厚生労働省「令和5年度介護事業経営実態調査結果」(令和5年度)。第52表・令和4年度決算(報酬改定前)・1施設あたり(2026年10月時点で確認)。通所介護全体の収支差率は1.5%でした(第8表)。
令和4年度決算は令和6年度の報酬改定より前の数字で、現在の水準とは異なる可能性があります。この表は、経営主体の優劣を示すものではありません。収益の規模や事業の構成が違う可能性があるため、結果の差を経営主体だけで説明することはできません。
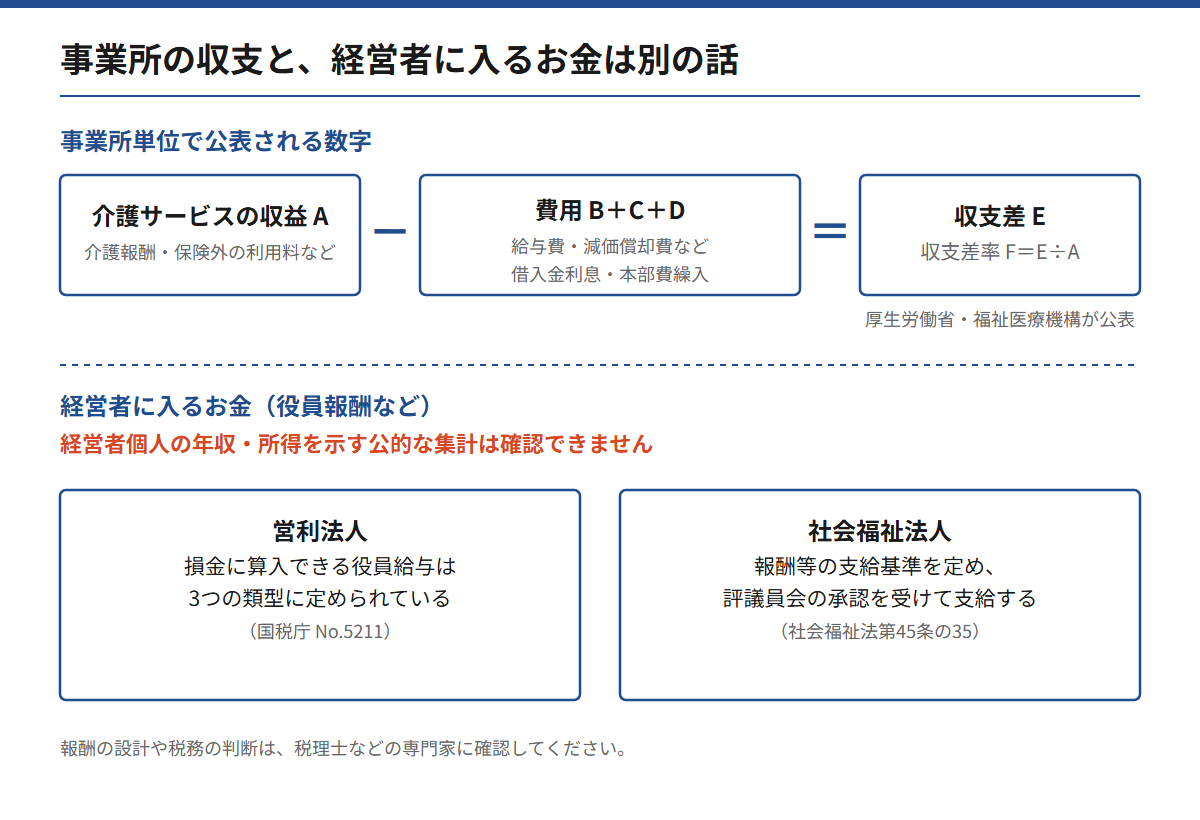
営利法人:役員給与は、損金に算入できる類型が決まっている
営利法人では、役員に支給する給与のうち、税務上の費用(損金)に算入できる類型が定められています。国税庁は、次の3つを挙げています。
- 定期同額給与:各支給時期の支給額が同額である給与
- 事前確定届出給与:事前に定めた額と時期で支給する給与
- 業績連動給与:利益や株式市場価格などの業績指標を基礎に算定される給与(適用できる法人には条件があります)
3類型以外の役員給与は、原則として損金への算入が認められないとされています。支給額や時期の決め方、法人の種類などに条件があるため、報酬の設計には税理士への確認が欠かせません。
出典:国税庁「No.5211 役員に対する給与」(令和8年4月1日現在法令等。2026年10月時点で確認)
社会福祉法人:報酬は支給基準を定め、評議員会の承認を受ける
社会福祉法では、理事・監事・評議員の報酬等について、不当に高額にならない支給の基準を定めることが法人に求められています。基準の策定では、民間事業者の役員の報酬等や従業員の給与、法人の経理の状況などを考慮します。
この基準は評議員会の承認を受け、承認を受けた基準に従って支給します。
社会福祉協議会は、全国社会福祉協議会の資料(平成26年4月、社会福祉法の改正より前のもの)で「社会福祉法人たる非営利の民間組織」と説明されています。この規定の対象になると考えられますが、個別の適用は税理士・専門家にご確認ください(調査の表では区分が分かれています)。
出典:e-Gov法令検索「社会福祉法(第45条の35)」(2026年10月時点で確認)
出典:厚生労働省「第10回社会福祉法人の在り方等に関する検討会 資料5(全国社会福祉協議会ヒアリング資料)」(平成26年4月)
試算シート|自事業所の収支差率を、全国値と並べて確かめる
自事業所の収支差率は、直近12か月の収益と費用から計算でき、全国値と並べて位置を確かめられます。経営者の年収の推計ではなく、事業所の収支を確かめる手順です。
調査と同じ定義にそろえて、次の表を埋めます。A〜Dは同じ期間(12か月の合計)でそろえます。月次と年次、税込と税別が混ざると、率が合わなくなります。
項目 | 金額(円) | 入れるもの |
|---|---|---|
A 介護サービスの収益 | 介護報酬(利用者負担分を含む)、保険外の利用料、補助金収入(物価高騰対策関連を除く) | |
B 介護事業の費用 | 給与費、減価償却費、その他の費用 | |
C 借入金利息 | 事業に関わる借入の利息 | |
D 本部費繰入 | 法人本部の人事・労務・経理にかかる経費のうち、この事業が負担する分(該当する法人のみ) | |
E 収支差 | A-(B+C+D) | |
F 収支差率 | % | E÷A×100 |
次の4点を確認します。
- 複数のサービスを運営している場合は、サービスごとに分けて記入します
- Fを、6.2%(令和6年度決算の通所介護)と並べます。地域密着型通所介護・認知症対応型通所介護・通所リハビリテーションの場合は、上の表のそれぞれの値と並べます
- Eがマイナスなら赤字です。全国の通所介護で、赤字の事業所の割合は37.4%でした(令和6年度決算)
- 法人の種類や会計の方法によって、経営者の報酬を費用のどこに入れるかは異なります。全国値と比べる前に、経理担当や税理士への確認が必要です
あわせて、給与費の割合(給与費÷A)も計算します。全国の階級別の値(令和4年度決算・報酬改定前)は58.7%〜71.0%です(厚生労働省「令和5年度介護事業経営実態調査結果」・令和4年度決算)。令和6年度の報酬改定より前の決算のため、目安として並べます。
出典:厚生労働省「令和7年度介護事業経営概況調査結果の概要」(令和7年度)、厚生労働省「令和5年度介護事業経営実態調査結果」(令和5年度)
人件費とあわせて確認したい採用コストを、媒体費や紹介手数料まで分けて書き出せます。
※上記の資料は、フォーム送信後にご登録のメールアドレス宛へお送りします。
当社がご支援している採用と情報発信の領域|事例2件
当社がご支援しているのは、採用と情報発信(SNS運用・ホームページ制作)の領域です。経営数字の診断や税務・労務は対象外です。ここでは、社会福祉法人様のご支援の事例を2件紹介します。
採用代行で採用コスト年間10%削減・直接応募20件(社会福祉法人成光苑様)
社会福祉法人成光苑様(従業員500〜999名の介護・福祉法人)は、拠点ごとに採用していたため、応募の見える化ができていませんでした。人材紹介と求人広告費が増え、採用コストが上がっていた状況です。
当社の採用代行(RPO=採用業務の外部委託)で、採用チームを本部に集約し、応募の見える化から求人票の見直しまでを一元管理しました。その結果、採用コストは年間10%下がり、直接応募が20件生まれました。
依頼先タイプの比べ方は介護の採用代行(RPO)の比較で、着手する順番は介護施設の人材不足対策で整理しています。
ホームページ・採用サイト制作で固定運用費(保守費)を月3万円から0円へ(社会福祉法人福昭会様)
社会福祉法人福昭会様(介護福祉・従業員101〜299名)は、当社のホームページ・採用サイト制作をご利用になりました。STUDIOを使ったノーコード開発(プログラミングを書かずにサイトを構築する方法)で制作し、自社で更新できる管理体制も整えました。固定運用費(保守費)は月3万円から0円になりました。
社会福祉法人成光苑様では、当社の採用代行で採用コストが下がり、直接応募が生まれました。採用・職員体制づくり、ホームページやSNSでの情報発信に関するご相談は無料で承っています。1営業日以内にご返信します。お電話は06-4400-1681(受付9:00〜20:00・日祝を除く)です。
よくある質問
Q. デイサービス経営者の年収はいくらですか
当社が確認した範囲では、経営者個人の年収を直接示す公的統計は見つかっていません。事業所の収支差率と、報酬の決まり方(営利法人は役員給与の類型、社会福祉法人は支給基準と評議員会の承認)で整理する見方になります。訪問介護の場合の考え方は訪問介護の経営者の年収で整理しています。
出典:国税庁「No.5211 役員に対する給与」(令和8年4月1日現在法令等)、e-Gov法令検索「社会福祉法(第45条の35)」
Q. デイサービスは儲かりますか
儲かる、儲からないを一律には言えません。厚生労働省の調査では、令和6年度決算の通所介護の収支差率は6.2%でしたが、赤字の事業所も37.4%ありました。規模による差も大きく、令和4年度決算(令和6年度の報酬改定より前)では延べ利用者数が300人以下の階級で▲8.9%でした。
出典:厚生労働省「令和7年度介護事業経営概況調査結果の概要」(令和7年度)、厚生労働省「令和5年度介護事業経営実態調査結果」(令和5年度)
Q. 経営者の報酬は、事業所の利益から出るのですか
報酬の金額は法人が決めます。営利法人では損金に算入できる役員給与の類型が定められ、社会福祉法人では支給基準を評議員会の承認を受けて定める必要があります。税務や労務の判断は、税理士や社会保険労務士にご確認ください。
出典:国税庁「No.5211 役員に対する給与」(令和8年4月1日現在法令等)、e-Gov法令検索「社会福祉法(第45条の35)」
Q. 収支差率の全国値はどこで確認できますか
令和7年度の介護事業経営概況調査と、3年に1度の介護事業経営実態調査(いずれも厚生労働省)で確認できます。直近の実態調査は令和5年度の調査で、令和7年度概況調査の概要資料では、報酬改定後3年目にあたる令和8年度に実態調査を行う区分とされています。結果の公表時期は厚生労働省の発表をご確認ください。
出典:厚生労働省「令和7年度介護事業経営概況調査結果の概要」(令和7年度)、厚生労働省「令和5年度介護事業経営実態調査結果」(令和5年度)
Q. 開業前に、デイサービスの収支を確かめるにはどうしますか
開業前は実績がないため、収益と費用の前提を置いて積み上げます。全国値と並べて前提が離れすぎていないかを見ます。開業の手順と資金の考え方は介護事業の開業手順にまとめています。
まとめ
- デイサービス経営者の年収を直接示す公的統計は確認できず、金額は示せません。見られるのは事業所単位の収支差率で、経営者の取り分とは同じではありません
- 令和6年度決算の通所介護の収支差率は6.2%で、赤字の事業所は37.4%です。 自事業所の位置は、試算シートで確かめます
- 延べ利用者数の階級で差が大きく、令和4年度決算(令和6年度の報酬改定より前)では月300人以下で▲8.9%、901人以上で6.9%でした。 経営主体別(令和4年度決算・報酬改定前)では営利法人4.5%、社会福祉法人(社会福祉協議会以外)▲2.8%ですが、経営主体別の優劣を示すものではありません
- 経営者の報酬は、営利法人では損金に算入できる役員給与の類型、社会福祉法人では支給基準と評議員会の承認という決まりがあります
- 当社の支援では、社会福祉法人成光苑様が採用代行で、採用コストが年間10%下がり、直接応募が20件生まれました。社会福祉法人福昭会様は、ホームページ・採用サイト制作で、固定運用費(保守費)が月3万円から0円になりました
出典:厚生労働省「令和7年度介護事業経営概況調査結果の概要」(令和7年度)、厚生労働省「令和5年度介護事業経営実態調査結果」(令和5年度)、国税庁「No.5211 役員に対する給与」(令和8年4月1日現在法令等)、e-Gov法令検索「社会福祉法(第45条の35)」
今日できるのは、直近12か月の収益と費用を集めて、試算シートの収支差率を計算することです。厚生労働省の調査にある通所介護の6.2%と赤字の37.4%を物差しにして、自事業所の位置を確かめましょう。
医療介護福祉の法人様を100社以上支援しているケアプラは、経営全般のコンサルティングや、税務・労務・行政手続きの代行は行っておりません。
採用・職員体制づくり、ホームページやSNSでの情報発信に関するご相談は承っています。1営業日以内にご返信します。お電話は06-4400-1681(受付9:00〜20:00・日祝を除く)です。
あわせて、自施設の点検用の資料もフォームからお申し込みいただけます。
※上記の資料は、フォーム送信後にご登録のメールアドレス宛へお送りします。
出典・参考資料
- 厚生労働省「令和7年度介護事業経営概況調査結果の概要」(令和7年度)
- 厚生労働省「令和5年度介護事業経営実態調査結果」(令和5年度)
- 福祉医療機構「2024年度決算 老人デイサービスの経営分析参考指標の概要について」(令和7年12月)
- 国税庁「No.5211 役員に対する給与」(令和8年4月1日現在法令等)
- e-Gov法令検索「社会福祉法(第45条の35)」
- 厚生労働省「第10回社会福祉法人の在り方等に関する検討会 資料5(全国社会福祉協議会ヒアリング資料)」(平成26年4月)
監修者
森永 大樹
エジスト株式会社 代表取締役
2018年大学卒業後、レバレジーズ株式会社に入社し、介護事業部の営業を担当。2020年に退職後、エジスト株式会社を設立し、介護・医療業界特化メディア、採用支援サービスのケアプラを運営する。